
BLING - Compte & Avances
- Évaluation
- 4,0
- Téléchargements
- 1.00M
- Classification du contenu
- PEGI 3
BLING - Compte & Avances - Captures d'écran
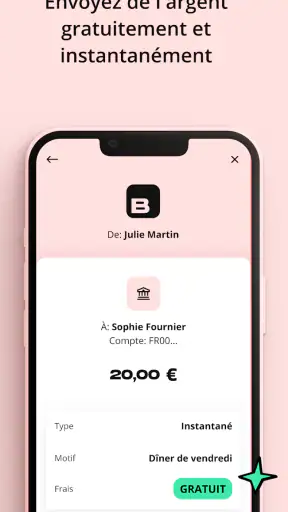
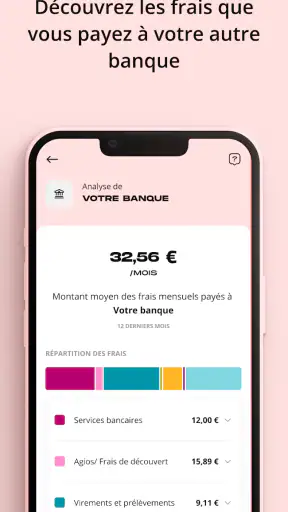
Avantages
- Ouverture de compte entièrement en ligne
- sans rendez-vous en agence.
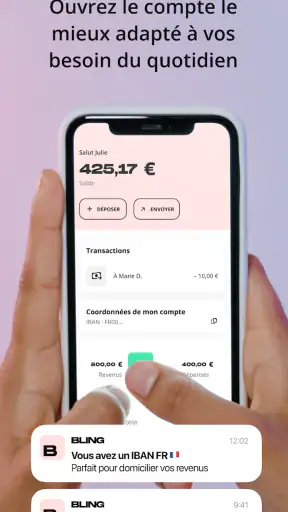
- Interface claire pour suivre les dépenses et les mouvements du compte.
- Notifications utiles lors des paiements et des opérations importantes.
- Possibilité de demander une avance rapidement depuis l’application.
- Solutions adaptées aux utilisateurs recherchant une gestion bancaire moderne.
Inconvénients
- L’accès aux avances dépend de critères d’éligibilité qui peuvent varier.
- Des frais peuvent s’appliquer selon l’offre ou le type d’opération choisi.
- Certaines fonctionnalités nécessitent une vérification d’identité complète.
- Le service client peut être moins accessible qu’une agence traditionnelle.
- Une connexion internet est nécessaire pour gérer le compte au quotidien.
BLING - Compte & Avances - Description
- Nom de l'application
- BLING - Compte & Avances
- Nom du package
- cash.sherwood
- Développeur
- BLING app
- Catégorie
- Finance
- Dernière mise à jour
- 9 déc. 2019
- Version
- 5.10.0
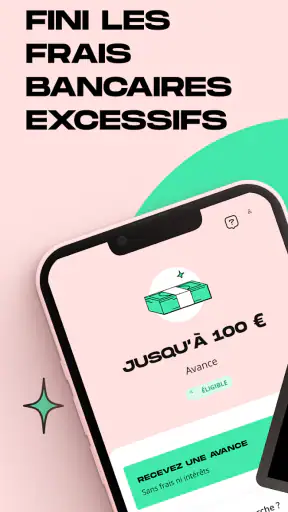
J’ai testé BLING - Compte & Avances comme une solution de finance du quotidien, et mon impression est assez claire : l’application vise surtout à rendre les petits décalages de trésorerie moins stressants, pas à remplacer une banque complète. Son intérêt se trouve dans cette promesse très concrète : disposer d’un compte simple et, si l’on est éligible, demander une avance pouvant aller jusqu’à cent euros sans frais ni intérêts. C’est pratique dans certaines situations, mais cela demande aussi de garder une vraie discipline budgétaire.
Développée par BLING app, l’application est gratuite et s’adresse à un large public grâce à sa classification PEGI 3. Elle appartient à la catégorie des applications financières et fonctionne à partir d’Android 7.0 ou d’une version plus récente. Avec plus d’un million d’installations, elle a déjà trouvé sa place auprès de personnes qui recherchent une alternative légère aux services bancaires traditionnels.
Je la vois donc comme un outil de dépannage et de gestion courante, plutôt que comme un compte principal universel. Si vous avez parfois besoin de traverser quelques jours avant une rentrée d’argent, son approche peut être intéressante. Si vous cherchez un crédit important, un suivi patrimonial ou une banque riche en produits, vous risquez en revanche de rester sur votre faim.
Une application pensée pour les fins de mois compliquées
La première qualité de BLING est son positionnement très lisible. L’application ne cherche pas à impressionner avec une longue liste de services financiers. Elle se concentre sur un compte sans stress et sur la possibilité d’obtenir une avance lorsque les conditions d’éligibilité sont réunies. Cette simplicité rend l’expérience plus facile à comprendre pour quelqu’un qui ne veut pas passer son temps à comparer des options bancaires.
Lors de mon utilisation, j’ai surtout apprécié cette logique directe. On ouvre l’application avec une question très concrète en tête : est-ce que mon argent disponible suffit jusqu’à la prochaine rentrée ? Dans ce contexte, l’avance peut servir à absorber une dépense imprévue, à éviter un rejet ou à patienter quelques jours avant un salaire. Ce n’est pas spectaculaire, mais c’est précisément le genre de service qui peut avoir une utilité réelle dans la vie courante.
Le point important est de ne pas confondre avance et argent supplémentaire. Une somme reçue aujourd’hui devra être prise en compte dans le budget des jours suivants. Je conseille donc de regarder l’application comme un outil de décalage temporaire, et non comme une solution permettant d’augmenter durablement son pouvoir d’achat. Cette distinction paraît évidente, mais elle devient essentielle quand les fins de mois sont déjà tendues.
Une expérience qui privilégie la compréhension
La version actuelle est la 5.10.0, et l’ensemble donne une impression de service conçu pour être abordé sans connaissances particulières en finance. Je n’ai pas eu le sentiment qu’il fallait maîtriser le vocabulaire bancaire pour comprendre l’intérêt de l’application. Cette accessibilité est un vrai avantage face à certaines applications financières qui multiplient les écrans, les graphiques et les options avant de permettre une action simple.
Le compte peut convenir à une personne qui veut séparer une partie de ses dépenses, garder un espace dédié à son budget courant ou disposer d’une solution complémentaire à son compte bancaire habituel. Cette utilisation secondaire me paraît particulièrement pertinente. Elle limite le risque de vouloir tout centraliser dans un service qui est avant tout spécialisé dans les avances et la gestion quotidienne.
J’ai aussi trouvé utile de réfléchir à l’ordre des actions. Avant de demander une avance, je recommande de vérifier les paiements qui doivent encore passer, les prélèvements proches et la date probable de la prochaine rentrée d’argent. Cette petite vérification transforme l’application en outil de décision plutôt qu’en simple bouton de secours. C’est l’un des usages les plus responsables que je puisse conseiller.
Le vrai intérêt : répondre à un besoin ponctuel
Imaginez une situation banale : votre salaire arrive dans quelques jours, mais une facture ou une dépense de transport tombe plus tôt que prévu. Votre compte principal est presque vide, alors que vous savez qu’une rentrée d’argent est imminente. Si vous êtes éligible, l’avance proposée par BLING peut alors éviter de recourir à une solution plus coûteuse ou à une demande d’argent auprès d’un proche.
Dans ce scénario, la valeur de l’application vient moins du montant disponible que de la rapidité mentale du processus. On cherche à résoudre un petit problème, pas à financer un projet. Le plafond annoncé de cent euros confirme d’ailleurs cette orientation : il peut aider pour une dépense limitée, mais il ne doit pas être présenté comme une réserve suffisante pour une panne importante, un loyer ou une accumulation de dettes.
Je conseille également de réserver l’avance aux situations réellement ponctuelles. Si vous l’utilisez chaque mois pour finir votre budget, le problème n’est probablement plus un simple décalage de trésorerie. Dans ce cas, un suivi plus complet des revenus et des dépenses, voire un échange avec un conseiller financier, sera plus adapté. BLING peut accompagner une organisation saine ; elle ne corrige pas à elle seule un budget structurellement déficitaire.
Ce qui distingue BLING des alternatives habituelles
Face à une banque classique, BLING paraît plus ciblée et moins encombrée. Une banque traditionnelle peut proposer une carte, de l’épargne, des assurances, des crédits et de nombreux services, mais cette richesse s’accompagne souvent d’une expérience plus lourde. Pour quelqu’un qui cherche seulement un compte pratique et une avance limitée, cette simplicité peut être préférable.
Face à une application de budget, la différence est encore plus nette. Un outil de suivi aide à comprendre où part l’argent, à classer les dépenses ou à prévoir les prochains jours. BLING répond plutôt à la question : comment gérer un manque temporaire lorsque la rentrée d’argent est proche ? Les deux approches peuvent se compléter, mais elles ne répondent pas au même besoin.
Face au découvert bancaire, l’intérêt annoncé est l’absence de frais et d’intérêts sur l’avance si l’utilisateur est éligible. Cela peut rendre la solution plus lisible qu’un découvert dont le coût dépend des conditions de la banque. Je resterais toutefois prudent : avant toute utilisation, il faut bien comprendre les conditions applicables à sa situation et ne pas supposer que l’éligibilité est automatique.
Cette comparaison révèle aussi une limite. Une banque classique offre généralement une vision plus large de la situation financière, tandis que BLING semble conçue pour une tâche plus précise. Je la choisirais donc en complément, surtout si j’ai déjà un compte bancaire principal bien établi. Pour remplacer entièrement une banque, il faudrait des besoins beaucoup plus larges que ceux couverts par son positionnement.
La limite principale : l’éligibilité et la tentation de repousser le problème
Le mot le plus important dans la promesse de l’application est « éligible ». L’avance n’est donc pas un droit garanti pour chaque utilisateur. Cette nuance peut frustrer une personne qui installe l’application précisément parce qu’elle a besoin d’argent immédiatement. Mon conseil est simple : ne construisez jamais votre budget en considérant l’avance comme acquise avant d’avoir vérifié votre situation dans l’application.
Cette condition ne retire pas l’intérêt du service, mais elle change la manière de l’utiliser. BLING doit être perçue comme une possibilité, pas comme une rentrée d’argent régulière. Si vous avez une dépense urgente et aucune marge de sécurité, prévoyez toujours une solution de repli. Cela peut être un report négocié, une dépense annulée ou une aide ponctuelle, selon votre cas.
L’autre friction vient du comportement que ce type de service peut encourager. Une avance sans frais ni intérêts semble rassurante, mais elle reste une somme qui décale l’équilibre du budget. Le risque n’est pas seulement financier ; il est aussi psychologique. On peut prendre l’habitude de résoudre chaque petite tension avec une avance au lieu d’identifier la dépense qui déséquilibre réellement le mois.
Pour éviter cet effet, je recommande de noter l’avance dans son budget dès qu’elle est utilisée, avec la date à laquelle elle devra être absorbée. Une méthode simple consiste à réduire immédiatement la somme disponible pour les dépenses suivantes. Ainsi, l’application reste un outil ponctuel et ne donne pas l’illusion d’avoir plus d’argent qu’en réalité.
À qui l’application convient le mieux
BLING me paraît particulièrement adaptée aux personnes qui ont des revenus réguliers mais des dates de dépenses parfois mal alignées. Un salarié payé à date fixe, un étudiant recevant une rentrée périodique ou un utilisateur qui doit gérer quelques jours de transition peuvent y trouver une aide concrète. Le service est aussi intéressant pour ceux qui préfèrent une interface financière plus ciblée qu’une application bancaire très chargée.
Elle peut également convenir à quelqu’un qui souhaite séparer un compte de dépenses courantes de son compte principal. Cette organisation demande toutefois de la rigueur : il faut savoir combien transférer, quelles dépenses laisser sur le compte habituel et comment éviter de multiplier les mouvements sans les suivre. Utilisée avec une routine simple, cette séparation peut rendre le budget plus lisible.
Je la recommanderais moins à une personne dont les revenus sont très irréguliers ou dont les difficultés financières sont permanentes. Dans ce cas, une avance ponctuelle risque de repousser la difficulté sans la résoudre. Elle n’est pas non plus le meilleur choix pour financer un achat important, rembourser plusieurs dettes ou disposer d’un crédit long terme. Pour ces besoins, une solution bancaire ou un accompagnement spécialisé sera plus cohérent.
Les utilisateurs qui veulent uniquement suivre leurs dépenses devront aussi mesurer leurs attentes. BLING n’a pas le même rôle qu’une application de budget dédiée. Si votre priorité est de créer des catégories détaillées, d’analyser vos habitudes sur une longue période ou de construire un plan d’épargne, cherchez plutôt un outil conçu autour de ces fonctions. Ici, l’accent reste mis sur le compte et l’avance.
Quelques habitudes qui améliorent vraiment l’utilisation
La première habitude consiste à consulter l’application avant, et non après, une dépense importante. En regardant votre situation en amont, vous pouvez décider si l’achat est raisonnable ou s’il vaut mieux attendre. Cette étape réduit le risque d’utiliser l’avance par automatisme, simplement parce qu’elle est disponible.
La deuxième consiste à réserver l’avance à une seule catégorie de besoin clairement identifiée. Par exemple, vous pouvez décider qu’elle sert uniquement à couvrir un transport indispensable ou une facture qui ne peut pas être décalée. Cette règle personnelle évite que plusieurs petites dépenses se transforment en un montant difficile à absorber.
La troisième est de conserver votre compte bancaire principal comme point de contrôle. Même si vous utilisez BLING au quotidien, je conseille de vérifier régulièrement vos prélèvements et vos engagements depuis l’ensemble de vos services financiers. Une application complémentaire est utile seulement si elle s’intègre dans une vision globale de votre budget.
Enfin, prenez le temps de lire les conditions affichées au moment de la demande. L’absence de frais et d’intérêts annoncée pour l’avance ne dispense pas de vérifier les critères et le fonctionnement applicables à votre compte. Cette lecture prend peu de temps et évite de fonder une décision urgente sur une interprétation trop optimiste.
Une réputation déjà bien installée, sans remplacer son propre jugement
L’application affiche une moyenne de 4,0 sur la base d’environ vingt-six mille évaluations, ainsi que plusieurs milliers d’avis. Ce niveau montre qu’elle répond à un besoin réel pour une partie du public, tout en rappelant qu’une note moyenne ne garantit pas la même expérience pour tout le monde. Les attentes varient beaucoup selon l’éligibilité, la situation financière et le rôle que chacun veut donner à l’application.
Son million d’installations et plus confirme également une adoption importante. Je ne prends toutefois pas la popularité comme une preuve suffisante pour installer un service financier. Avant de l’utiliser, je regarde surtout si son fonctionnement correspond à mon besoin : petit décalage temporaire, compte complémentaire et gestion simple, plutôt que crédit conséquent ou banque complète.
Le fait que l’application soit gratuite facilite l’essai, mais il ne faut pas confondre gratuité et absence de responsabilité. Toute application financière mérite une utilisation attentive, surtout lorsqu’elle intervient dans une période où le budget est serré. La meilleure expérience sera celle d’un utilisateur qui sait pourquoi il l’installe et dans quelles limites il compte s’en servir.
Mon verdict après l’avoir utilisée
BLING est une application financière cohérente avec son objectif : aider à gérer un compte simplement et offrir, lorsque l’utilisateur est éligible, une avance limitée sans frais ni intérêts. J’apprécie son approche ciblée, sa facilité d’accès et son intérêt dans les quelques jours qui séparent une dépense d’une rentrée d’argent. C’est là qu’elle apporte le plus de valeur.
Sa faiblesse est liée au même choix. Parce qu’elle se concentre sur un besoin précis, elle ne remplace pas une banque complète, un outil de budget approfondi ou une solution de financement durable. L’éligibilité à l’avance doit aussi être considérée comme une condition importante, jamais comme une garantie à intégrer automatiquement dans ses prévisions.
Je la conseillerais donc à une personne organisée qui cherche un filet ponctuel pour les petits décalages de trésorerie. Je serais plus réservé pour quelqu’un qui termine chaque mois à découvert ou qui espère financer des dépenses importantes. Le bon usage de BLING consiste à gagner quelques jours, pas à vivre constamment avec quelques jours d’avance sur son budget.
En résumé, c’est un service gratuit et spécialisé qui peut rendre une situation ordinaire moins stressante lorsqu’il est utilisé avec mesure. Si vous gardez une vision claire de vos dépenses, que vous vérifiez votre éligibilité et que vous considérez l’avance comme un dépannage exceptionnel, BLING peut être un complément pratique. Si vous cherchez une solution globale à vos problèmes financiers, mieux vaut vous tourner vers une approche plus complète.
FAQ
Qu’est-ce que BLING - Compte & Avances et à quoi sert cette application ?
BLING - Compte & Avances est une application financière destinée à aider les utilisateurs à mieux gérer leur argent au quotidien. Elle propose notamment un compte associé à des services de paiement et, selon l’éligibilité de l’utilisateur, une avance de trésorerie pour faire face à une dépense imprévue avant la réception des revenus. L’application permet de suivre les opérations depuis un téléphone, mais elle ne remplace pas une gestion budgétaire responsable.
Comment fonctionne l’avance proposée par BLING et qui peut en bénéficier ?
L’accès à l’avance dépend généralement de plusieurs critères vérifiés lors de l’inscription et de l’utilisation du service, comme l’identité, la situation financière, les revenus ou les habitudes de compte. Le montant disponible n’est donc pas identique pour tout le monde et aucune demande ne garantit une acceptation. Avant de confirmer, il est important de consulter dans l’application les conditions, les éventuels frais, la date de remboursement et les conséquences d’un retard.
BLING - Compte & Avances est-il gratuit ou des frais peuvent-ils s’appliquer ?
Le téléchargement de l’application peut être gratuit, mais certains services peuvent être soumis à des frais selon l’offre choisie, le type d’opération ou l’utilisation de l’avance. Les tarifs peuvent également évoluer et varier en fonction du profil ou des conditions commerciales en vigueur. Avant toute souscription, lisez attentivement la grille tarifaire et le récapitulatif affiché dans l’application afin de connaître le coût total du service.
L’application BLING est-elle sécurisée pour gérer ses informations personnelles et bancaires ?
Comme toute application financière, BLING demande des informations sensibles afin de vérifier l’identité de l’utilisateur et de fournir ses services. Il est recommandé de télécharger l’application uniquement depuis le Google Play Store ou l’App Store, de choisir un mot de passe difficile à deviner et d’activer les protections disponibles sur le téléphone. Ne communiquez jamais vos codes par message et vérifiez régulièrement les notifications et opérations affichées sur votre compte.
Que faut-il prévoir avant de télécharger BLING - Compte & Avances ?
Avant l’installation, vérifiez que l’application est disponible dans votre pays et que vous remplissez les conditions d’âge, de résidence et d’identification indiquées par le service. Une connexion Internet, un numéro de téléphone et des justificatifs peuvent être nécessaires pour finaliser l’inscription. Gardez également à l’esprit qu’une avance doit être remboursée selon les modalités prévues : elle peut dépanner ponctuellement, mais ne doit pas devenir une solution permanente aux difficultés financières.


